
El supermercado se ha convertido en un escaparate de las contradicciones de la economía doméstica. Los consumidores buscan ahorrar, pero están dispuestos a pagar más por determinados alimentos. Quieren cocinar en casa para reducir gastos, aunque cada vez compran más productos que les evitan pasar tiempo delante de los fogones. Vigilan los precios, comparan las ofertas y, al mismo tiempo, incorporan a su cesta artículos que prometen mejorar su salud, facilitarles la vida o ayudarles a controlar el peso.
No son comportamientos necesariamente incompatibles. Responden a una transformación de las prioridades de compra que está alterando el negocio de la alimentación en España. El precio continúa siendo importante, pero ha dejado de explicar por sí solo las decisiones de los hogares. El tiempo disponible, la preocupación por el bienestar y la posibilidad de sustituir consumos más caros están adquiriendo una influencia creciente.
El estudio El mercado de la alimentación en España: crecimiento, hábitos y oportunidades en un mercado en estabilización, elaborado por la consultora NielsenIQ (NIQ), permite poner cifras a este cambio. La alimentación facturó 58.582 millones de euros en 2025, un 4,6% más que el ejercicio anterior, y fue responsable del 69% del crecimiento de las ventas del conjunto de productos de gran consumo.
Un negocio millonario
La tendencia se mantuvo durante el primer trimestre de 2026. Entre enero y marzo, las ventas de alimentación alcanzaron los 14.814 millones de euros, un 5,2% más que en el mismo periodo del año anterior. Este sector explicó el 67% del crecimiento del gran consumo, una proporción que confirma su protagonismo dentro de la distribución comercial.
Sin embargo, el dato más revelador aparece al separar el dinero gastado de las cantidades compradas. El volumen de ventas aumentó un 2,6%, mientras los precios registraron un incremento del 2,5%. Es decir, los consumidores adquirieron más productos, pero también pagaron más por ellos.


Esta distinción resulta fundamental para interpretar la evolución del mercado. Un aumento de la facturación no implica necesariamente un crecimiento equivalente del consumo. Una parte del dinero adicional que entra en las cajas de los supermercados procede del encarecimiento de los artículos y otra, de una mayor demanda.
El avance del volumen constituye, en cualquier caso, una señal relevante para las empresas de distribución y los fabricantes. Sugiere que el crecimiento del negocio no depende exclusivamente de la subida de precios, sino también de un incremento de las cantidades vendidas.
Comer dentro, gastar menos
Uno de los resultados más significativos del informe afecta a la relación entre la alimentación y el ocio. El 56% de los españoles asegura que está aumentando las experiencias dentro del hogar para reducir sus gastos en restaurantes y entretenimiento.
Detrás de ese porcentaje aparece un cambio económico importante: parte del consumo que antes se realizaba fuera de casa encuentra ahora una alternativa doméstica.
Preparar una cena especial, comprar productos que antes se consumían en establecimientos de restauración o recurrir a platos elaborados que solo necesitan unos minutos para estar listos permite sustituir determinados gastos de ocio por compras de supermercado.
Calidad y ahorro
El ahorro no consiste necesariamente en adquirir el alimento más barato. Una familia puede pagar más por un plato preparado de cierta calidad y, aun así, gastar menos que si optara por comer fuera.
Esta lógica ayuda a explicar otro resultado aparentemente contradictorio: el 40% de los españoles declara estar dispuesto a pagar por opciones que aporten mayor comodidad.
La conveniencia, término que utiliza la industria para agrupar productos y servicios que simplifican la compra, la preparación o el consumo, se ha convertido en una necesidad comercial. El tiempo también tiene un valor económico y una parte creciente de los consumidores está dispuesta a pagar para recuperarlo.
El éxito de los congelados
Las cifras de las distintas categorías reflejan este comportamiento. Durante el primer trimestre de 2026, los congelados aumentaron sus ventas en valor un 8,9% respecto al mismo periodo de 2025. Su demanda, medida en volumen, creció un 5,8%.
Las conservas registraron un incremento del 5,8% en facturación y del 4,5% en volumen, mientras los platos cocinados y precocinados elevaron sus ventas un 5,7%, acompañadas de un aumento del 4,9% en las cantidades comercializadas.
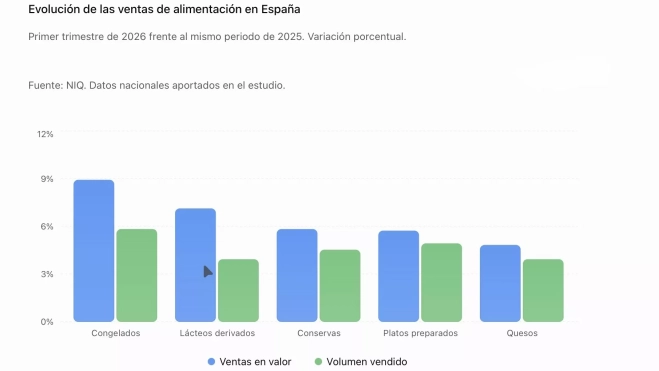
En todos estos casos, la facturación creció más que el volumen. La diferencia es compatible con un aumento de los precios medios o con cambios hacia productos de mayor valor, aunque los datos disponibles no permiten determinar cuánto corresponde a cada factor.
También avanzan otras soluciones que reducen el tiempo necesario para preparar las comidas. Las tortillas de patata refrigeradas aumentaron sus ventas un 5,1%, las verduras frescas precortadas un 5,8% y los productos panificados un 5,7%.
Nuevas oportunidades
Incluso alimentos tradicionales están encontrando nuevas oportunidades comerciales gracias a su presentación. Los platos elaborados con arroz y pasta crecieron un 7,4%, mientras las legumbres listas para consumir lo hicieron un 5,2%.
El cambio no significa que desaparezca la cocina doméstica. Más bien apunta a una reorganización de sus tareas: comprar ingredientes, elaborar platos desde cero y consumir productos preparados son opciones que conviven dentro de una misma familia, según el tiempo disponible y las circunstancias de cada día.
La salud entra en la cesta
La segunda gran transformación procede de la preocupación por el bienestar. Según NIQ, el 68% de los españoles afirma que adopta una actitud proactiva para mejorar su salud.
Además, el 54% declara estar dispuesto a destinar más de 85 euros mensuales a ese objetivo, frente al 45% registrado como referencia en Europa Occidental.
Conviene interpretar correctamente este último dato. Se trata de una disposición declarada a gastar, no de una medición del desembolso efectivo de los hogares. Tampoco significa que todos esos recursos se destinen exclusivamente a la alimentación.
Queso cottage
Sin embargo, el interés por el bienestar está teniendo consecuencias comerciales concretas. Los fabricantes han encontrado oportunidades en productos asociados a las proteínas, la salud digestiva, el deporte, el control del peso y determinadas propiedades nutricionales.
Uno de los ejemplos más llamativos es el queso cottage, cuyas ventas crecieron un 61% durante 2025, según el estudio. Su avance fue siete veces superior al registrado por el queso fresco.
Todavía más espectacular resulta la evolución de las semillas de chía, con un incremento del 672%. El conjunto de las semillas crece, de acuerdo con NIQ, a un ritmo dos veces superior al de los productos dietéticos.
Estos porcentajes deben leerse con cautela. Un crecimiento extraordinario puede producirse cuando una categoría parte de un mercado pequeño. Sin conocer las ventas absolutas, no es posible concluir que la chía haya alcanzado un peso económico comparable al de alimentos tradicionales de consumo masivo.
El fenómeno del kéfir
Los productos fermentados y las alternativas de origen vegetal también están aprovechando la búsqueda de nuevas opciones alimentarias.
El kéfir registró un crecimiento del 66,2%, mientras los yogures vegetales aumentaron un 19,6%. Por su parte, los productos relacionados con el deporte y el cuidado muscular avanzaron un 23%.
El interés por controlar el peso también tiene su reflejo en las ventas. Los batidos sustitutivos de comidas crecieron un 12,6%, según los datos recogidos por la consultora.

El sueño
Fuera de la alimentación convencional, los complementos vinculados al sueño experimentaron un incremento del 33%, otra muestra de cómo el bienestar físico y mental está ampliando las oportunidades de negocio de las marcas.
La expansión de estos productos introduce, no obstante, una diferencia que el consumidor debe tener presente: el éxito comercial de un alimento o complemento no demuestra por sí mismo que aporte beneficios superiores a los de otras alternativas. Las propiedades nutricionales y las afirmaciones saludables requieren una valoración específica.
Para la industria, el atractivo de estas categorías reside tanto en su crecimiento como en la posibilidad de diferenciarse. En mercados donde numerosos productos compiten fundamentalmente por precio, una propuesta asociada a la salud, la funcionalidad o la comodidad permite intentar justificar un importe mayor.
El envase también vende
La transformación alcanza incluso a la presentación de los alimentos. NIQ identifica el envase como una herramienta cada vez más relevante para orientar las decisiones de compra.
El consumidor quiere información comprensible, precios visibles y explicaciones claras sobre las características del producto. La presentación comercial deja de limitarse a proteger y conservar el contenido: también debe explicar por qué merece la pena elegirlo.
Las ediciones especiales, los nuevos formatos y las innovaciones que simplifican el uso de los productos forman parte de esta estrategia.
Beneficio real
La cuestión económica de fondo es la diferenciación. Si dos artículos ofrecen características similares, el precio puede convertirse en el factor decisivo. Cuando uno de ellos aporta una ventaja reconocible, sea comodidad, facilidad de conservación o una propiedad concreta, el fabricante dispone de más argumentos para competir por otros atributos.
Esto no garantiza que el comprador acepte cualquier sobreprecio. La disposición a pagar más depende de que perciba un beneficio real y de que el producto encaje en su presupuesto.

Más allá de la tienda
La última gran tendencia identificada por NIQ afecta a los canales de distribución. El comercio electrónico crece a un ritmo cuatro veces superior al del conjunto del gran consumo.
La compra digital de alimentación está ampliando su alcance y los productos frescos, tradicionalmente una de las categorías más difíciles de trasladar a internet, están perdiendo parte de las barreras que frenaban su comercialización.
El consumidor combina establecimientos físicos, plataformas digitales y servicios de entrega según sus necesidades. Puede acudir a una tienda para elegir determinados alimentos y utilizar internet para reponer otros productos o realizar una compra más amplia.
Marcas especializadas
Las marcas nacidas directamente en el entorno digital, especialmente aquellas especializadas en propuestas de mayor valor añadido, registran crecimientos superiores al 50%, según el informe.
De nuevo, la velocidad de expansión debe distinguirse de la dimensión del negocio. Crecer más rápido no significa necesariamente vender más que los operadores tradicionales. El estudio tampoco ofrece en el texto disponible la cuota exacta de mercado del comercio electrónico alimentario.
Para las cadenas de supermercados, el desafío consiste en atender a un comprador que utiliza distintos canales y espera encontrar información, precios y servicios adaptados a cada uno de ellos.
Canarias, menos margen de gasto
En Canarias, estos cambios en los hábitos de compra deben analizarse teniendo en cuenta la capacidad económica de las familias y las particularidades de un mercado insular. El informe de NIQ ofrece cifras nacionales, por lo que no permite determinar si el consumo de kéfir, congelados o platos preparados crece en las Islas al mismo ritmo que en el conjunto de España.
Sin embargo, las estadísticas oficiales aportan un contexto relevante. La Encuesta de Presupuestos Familiares de 2025, publicada por el Instituto Nacional de Estadística (INE), sitúa el gasto medio anual por persona en Canarias en 12.652 euros, frente a los 14.066 euros de la media española. La diferencia alcanza los 1.414 euros, aproximadamente un 10% menos.
Este menor nivel de gasto condiciona la capacidad de los hogares para incorporar productos de mayor precio a su cesta habitual. La disposición a pagar por comodidad o bienestar no se traduce necesariamente en las mismas posibilidades de consumo para todas las familias.

Evolución coherente
En España, el gasto medio en alimentos y bebidas no alcohólicas alcanzó los 5.626 euros por hogar durante 2025, un 4,4% más que el año anterior. Supone 236 euros adicionales y representa el 16% del presupuesto familiar. No es una cifra específica de Canarias, pero permite medir la importancia económica de una necesidad que los hogares no pueden eliminar de sus cuentas.
La misma encuesta revela que el gasto en restaurantes y servicios de alojamiento disminuyó un 2,7% en España durante 2025. Aunque ambos indicadores no permiten demostrar una transferencia directa de dinero de los restaurantes a los supermercados, su evolución es coherente con la tendencia de sustituir determinadas experiencias fuera de casa por alternativas domésticas.
La presión de los precios
El contexto inflacionista añade otra dificultad. Los últimos datos del INE sitúan la inflación general española de septiembre de 2026 en el 4,9% interanual, la tasa más elevada desde febrero de 2023.
El encarecimiento de la energía, los transportes y otros servicios reduce el dinero disponible para el resto de las compras, incluso cuando los alimentos presentan una evolución de precios más moderada.
En Canarias, el transporte marítimo, la dependencia de suministros procedentes del exterior y los costes de distribución constituyen factores estructurales que deben tenerse en cuenta al estudiar el precio final de los productos. No obstante, los datos de NIQ no permiten atribuir a estos elementos las variaciones observadas en las distintas categorías.
Control del gasto
La combinación de estas circunstancias plantea una cuestión especialmente interesante para el comercio alimentario canario: hasta qué punto las familias pueden participar en las nuevas tendencias de consumo sin sacrificar el control del gasto.
Las cadenas de supermercados deben responder a dos demandas simultáneas. Por un lado, mantener una oferta de productos básicos a precios competitivos. Por otro, incorporar referencias de mayor valor añadido para consumidores que buscan comodidad, nutrición especializada o nuevas experiencias gastronómicas.
La dificultad reside en encontrar un equilibrio entre ambos mercados, que no siempre corresponden a hogares distintos. Una misma persona puede elegir la marca más económica para determinados alimentos y pagar más por un producto que le permita ahorrar tiempo.
Un consumidor menos previsible
La principal conclusión económica del estudio no es que los españoles hayan dejado de preocuparse por los precios. Tampoco que los productos saludables vayan a desplazar a la alimentación tradicional. Lo que está cambiando es la forma de decidir qué merece un gasto adicional.
La comodidad puede justificar un precio mayor cuando evita trabajo doméstico. Un alimento especializado puede encontrar compradores si responde a una preferencia nutricional. Un producto preparado puede resultar atractivo si sustituye una comida fuera de casa. Y una compra digital puede compensar cuando ahorra desplazamientos.
Para los fabricantes y distribuidores, el crecimiento dependerá cada vez más de comprender esas decisiones y no solamente de aumentar las ventas de sus productos tradicionales. El consumidor sigue mirando cuánto cuesta llenar la cesta, pero también calcula cuánto tiempo le ahorra, qué utilidad obtiene y qué otros gastos puede evitar. Esa es la transformación que está redefiniendo un mercado de decenas de miles de millones de euros.
La paradoja es que el supermercado puede vender productos cada vez más sofisticados a familias que continúan haciendo cuentas para llegar a final de mes. Y esa tensión entre aspiraciones y presupuesto probablemente sea una de las claves del negocio alimentario durante los próximos años.
Añadir AtlánticoHoy como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad.